数字货币本质上是一种以数字形式存在、依靠密码学或网络系统完成发行、记录与转移的价值载体。币圈日常所说的数字货币,通常指比特币、以太坊以及各种代币,它们并不等同于银行账户里的电子余额,也不代表所有数字资产都具备法定货币地位。比特币最初提出的核心设想,是通过点对点网络完成转账,不依赖传统金融机构处理交易;以太坊则在此基础上扩展出智能合约、去中心化应用等功能。
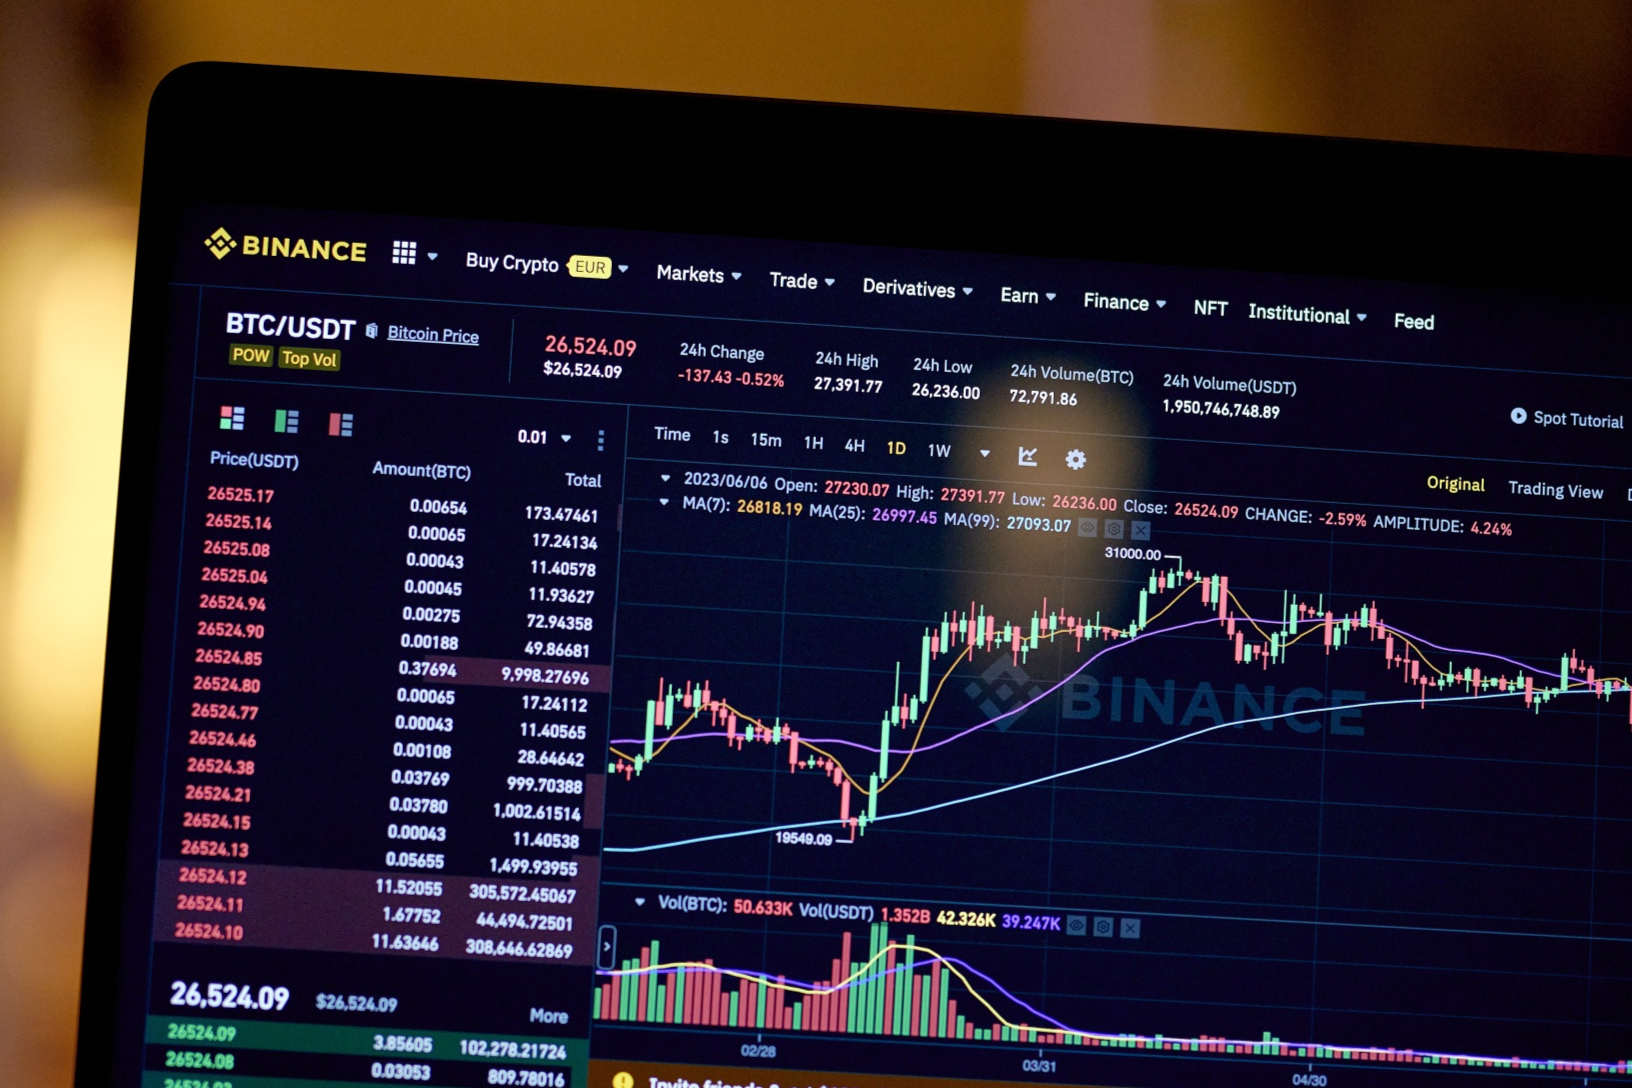
数字货币赚钱,常见路径并不是买了就涨,而是围绕价格波动、网络奖励和生态活动展开。现货投资是最直观的一种方式,用户买入某种资产,等待市场价格上涨后卖出,收益来自买卖差价。短线交易、波段交易和趋势交易也属于这一范围,只是持仓周期、分析方法和操作频率不同。交易者需要关注成交深度、手续费、滑点和市场流动性,单次看似很小的成本,经过频繁操作后也会明显侵蚀利润。
另一条路径是质押,也就是把符合条件的数字资产锁定,用于参与区块链网络验证并获得奖励。以太坊质押通常需要运行验证者节点,独立验证者的门槛为32枚ETH,普通用户也能通过质押池或平台参与,但同时会承担服务商违约、智能合约漏洞、流动性不足等额外风险。质押收益并非固定利息,币价下跌时,代币数量增加并不一定意味着本金实现盈利;节点离线、违规签名还可能触发惩罚或削减质押资产。
挖矿、空投和流动性挖矿也常被归入数字货币获利方式。挖矿依靠算力参与网络运行,实际收益要扣除设备折旧、电费、托管费和币价波动成本,普通个人很难仅凭家用设备获得稳定回报。空投看起来门槛较低,却常伴随钓鱼链接、假钱包和授权盗币;流动性挖矿则可能遭遇无常损失、合约漏洞或代币价格急跌。凡是承诺保本高收益每天固定返利的项目,都应当视为高危信号,收益越脱离市场常识,越可能隐藏着资金盘或高杠杆风险。

真正适合新手的做法,是把数字货币当作高波动、高风险资产,而不是快速致富工具。资金安排上只使用即使全部损失也不会影响生活的钱,先从现货和小仓位开始,明确买入逻辑、止损位置和退出条件,远离借贷、梭哈与高倍合约。钱包安全同样重要,助记词和私钥不能截图、不能交给所谓客服,也不要随意点击社交平台发来的授权链接。平台托管、质押和交易都存在对手方风险,价格上涨只是盈利的一部分,能否安全保管资产、控制回撤并顺利退出,才是数字货币投资能否长期走下去的关键。