
RETRO币是一款常被用来指代retro finance生态中retro代币的数字货币,但市场上也存在多个使用retro名称或相近名称的项目,因此查询行情时不能只看代号,还应核对项目官网、所属网络、合约地址与流动性池。retro finance建立在polygon网络上,核心定位并非单纯的支付型代币,而是服务于去中心化交易与流动性激励的协议资产。它采用集中流动性amm机制,让做市资金在指定价格区间内提供深度,从而提高资金利用率,适用于稳定币、主流数字货币以及生态代币之间的兑换场景。
RETRO的特色在于ve(3,3)模型、oTokenomics以及veRETRO治理体系。用户锁定RETRO后可以获得代表治理权的veRETRO,并通过周期性投票决定不同资金池的排放方向;流动性提供者则主要获得oRETRO激励,协议、交易者、做市商和治理参与者由此形成联动。部分交易费、项目方激励和所谓贿选奖励会流向被选中的池子,项目方也能借此为自己的代币建立更具针对性的流动性。实际应用上,RETRO更接近一种协议治理、流动性分配和收益协调工具,而不是传统意义上的消费货币。
在交易平台操作时,需要分清现货、DEX兑换和合约交易的风险结构。若平台提供RETRO现货交易,重点应观察成交量、买卖盘厚度、价差和提币通道;若参与永续合约,则还要理解币本位与U本位的区别。币本位以BTC、ETH或其他数字货币作为保证金,盈亏通常以标的币结算,币价下跌时可能出现保证金价值与仓位同时承压的情况;U本位则通常使用USDT或USDC结算,盈亏更容易换算成美元,但仍需承担资金费率、强平和标记价格偏离等风险。
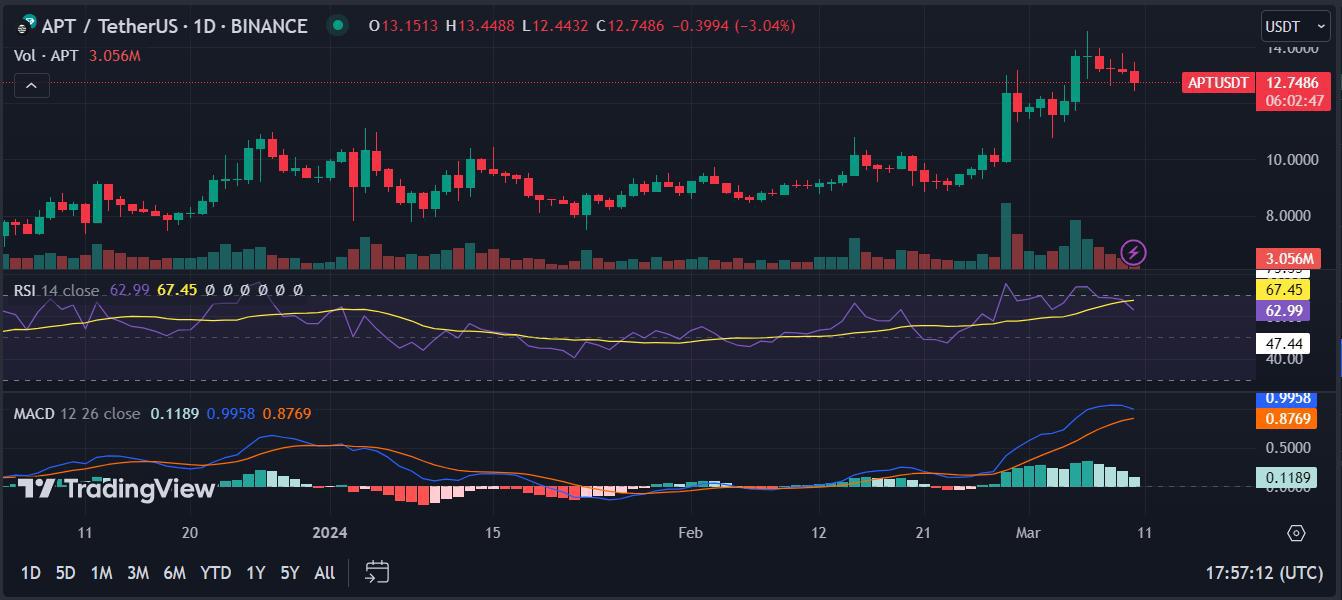
判断RETRO行情趋势,不能只盯着K线涨跌。更有参考价值的指标包括Polygon链上锁仓量、交易量、资金池深度、协议手续费、veRETRO锁仓规模、oRETRO排放速度以及不同池子的真实年化收益率。当交易量增长能够带动手续费和流动性同步提升时,行情上涨可能具有更扎实的基本面;如果价格上涨主要依赖低流动性拉盘、短期排放或社群情绪,回撤通常也会更快。分析时还要确认数据是否来自同一个合约,避免把其他同名RETRO代币的价格误认为目标项目行情。
所谓套利机会,通常来自不同交易平台之间的价差、DEX与中心化市场之间的报价差异,或现货与永续合约之间的基差。理论上可以在低价市场买入RETRO,同时在高价市场卖出,再扣除交易手续费、滑点、网络Gas费、充值提现成本、资金费率和转账等待时间,计算真实净收益。比如表面价差为1.2%,若综合成本达到0.8%,实际空间只有0.4%,一旦流动性不足或价格快速回归,套利也可能变成亏损。RETRO还涉及智能合约漏洞、无常损失、流动性枯竭和假合约风险,任何行情趋势或套利机会都不代表稳定收益,执行前应先用小额资金验证路径与成交深度。